Domain bleiverglasung24.de kaufen?
Wir ziehen mit dem Projekt
bleiverglasung24.de um.
Sind Sie am Kauf der Domain
bleiverglasung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bleiverglasung24.de kaufen?
Wie werden Ertragskonten gebucht?
Ertragskonten werden in der Buchhaltung verwendet, um Einnahmen und Erträge eines Unternehmens zu erfassen. Diese Konten werden auf der Habenseite der Gewinn- und Verlustrechnung verbucht. Die Buchung erfolgt durch die Gutschrift des entsprechenden Betrags auf dem jeweiligen Ertragskonto. Ertragskonten werden am Ende des Geschäftsjahres geschlossen, indem der Saldo auf das Eigenkapitalkonto übertragen wird. Die Buchung auf Ertragskonten ist wichtig, um einen Überblick über die finanzielle Leistungsfähigkeit eines Unternehmens zu erhalten. **
Was sind Ertragskonten Beispiele?
Ertragskonten sind Konten in der Buchhaltung, die Einnahmen und Erträge eines Unternehmens verfolgen. Beispiele für Ertragskonten sind Umsatzerlöse, Zinserträge, Provisionseinnahmen, Mieteinnahmen und Lizenzgebühren. Diese Konten erfassen alle Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Ertragskonten sind wichtig, um den Gesamtumsatz und die Rentabilität eines Unternehmens zu überwachen und zu analysieren. Sie sind ein wesentlicher Bestandteil der Gewinn- und Verlustrechnung eines Unternehmens. **
Ähnliche Suchbegriffe für Ertragskonten
Top-Angebote
Produkte zum Begriff Ertragskonten:
-
Dachfenster VITAVIA, silber (silberfarben), Aluminium, Fenster, ohne Verglasung, blank-eloxiertFarbe & Material: Farbbezeichnung: silberfarben, Material: Aluminium, Hinweise: Warnhinweise: Helm Auf! Tragen Sie einen Helm, um ihren Kopf zu schützen!, Handschuhe anziehen! Schützen Sie Ihre Hände mit Schutzhandschuhen!, Sicherheitsschuhe tragen!...48,09 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Krampus - Zwischen Tradition, Handwerk und Spektakel, Sachbücher von Alexander Zingerle, Elisabeth TurkerDas Buch "Krampus - Zwischen Tradition, Handwerk und Spektakel" bietet einen tiefen Einblick in die faszinierende Welt des Krampus, einer Figur, die weit über das Schreckbild hinausgeht. Es beleuchtet die kulturellen und handwerklichen Aspekte des Brauchtums in Südtirol, einschliesslich der Kunstfertigkeit der Maskenschnitzer und der lebendigen Vereinsgemeinschaften. Die Autorin Barbara Stocker, eine erfahrene Volkskundlerin, gibt historische Kontexte und erklärt die Ursprünge sowie die kulturellen Veränderungen, die mit dem Krampus verbunden sind. Dieses Sachbuch richtet sich an alle, die ein tieferes Verständnis für diese traditionsreiche Figur und ihre Bedeutung in der Gesellschaft entwickeln möchten. Es ist eine wertvolle Ressource für Interessierte an Geschichte, Brauchtum und kultureller Vielfalt.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ästhetik der TechnikÄsthetik der Technik , Klimawandel und steigende Baukosten haben das Interesse an Lowtech-Ansätzen in der Architektur neu entfacht. Architekt*innen suchen heute vermehrt nach einfachen, effizienten Lösungen, die im Einklang mit den lokalen Bedingungen realisierbar sind. Das Buch zeigt an drei experimentellen Häusern der 1970-90er Jahre, wie die Gebäudetechnik als integraler Bestandteil des Entwurfs und des architektonischen Konzepts verstanden werden kann. Das "Baumhaus" von Ot Hoffmann in Darmstadt, das "Solarhaus" von Rolf Schoch in Zollikofen und das "Lufthaus", das Internationale Begegnungszentrum der Wissenschaft, IBZ, von Otto Steidle in Berlin, sie alle rücken die Potenziale der Natur in den Mittelpunkt und arbeiten mit haustechnischem Lowtech-Ideen wie Wasserspeicherung und -weiterverwendung, passiver Kühlung und Nutzung von Solarenergie. Mit Unterstützung des Klimaingenieurs Christian Frenzel von Transsolar führte ein interdisziplinäres Team der Universität Weimar Messungen vor Ort durch und befragte die Nutzer*innen. Die Ergebnisse wurden textlich, fotografisch, und zeichnerisch aufbereitet, um die technischen Inhalte anschaulich zugänglich zu machen. Im letzten Kapitel werden aus der Analyse der drei konkreten Beispiele allgemeine Prinzipien abgeleitet und untersucht, welche Auswirkungen Lowtech-Systeme auf Städtebau, Typus, Form und Grundriss eines Gebäudes haben können. Ästhetik der Technik ist der erste Band der Serie BauentwurfsEXPERIMENTE, die an der Professur Bauentwurfslehre unter Leitung von Junior-Prof. Christina Köchling herausgegeben wird. Weitere Bände zu den Themen Hybride Tragwerke, Additive Konstruktionen und Wiederverwendung von Bauteilen sind in Planung. , Zylinderköpfe > Motoren & Motorteile , Erscheinungsjahr: 202412, Produktform: Kartoniert, Redaktion: Köchling, Christina~Weimar, Bauhaus-Universität, Seitenzahl/Blattzahl: 168, Keyword: Architektur; Experimentelles Bauen; Gebäudetechnik; Haustechnik; Klimawandel; Lowtech; Solarenergie; Wasser; Ökohaus; Ökologie, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Bau / Ökologie~Ökologie / Bauen, Wohnen, Haushalt~Architektur / Bauökologie, Nachhaltigkeit, Grüne Architektur, Fachkategorie: Einzelne Architekten und Architekturbüros~Materialien in der Architektur~Grüne Architektur und grünes Design, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 260, Breite: 195, Höhe: 15, Gewicht: 464, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
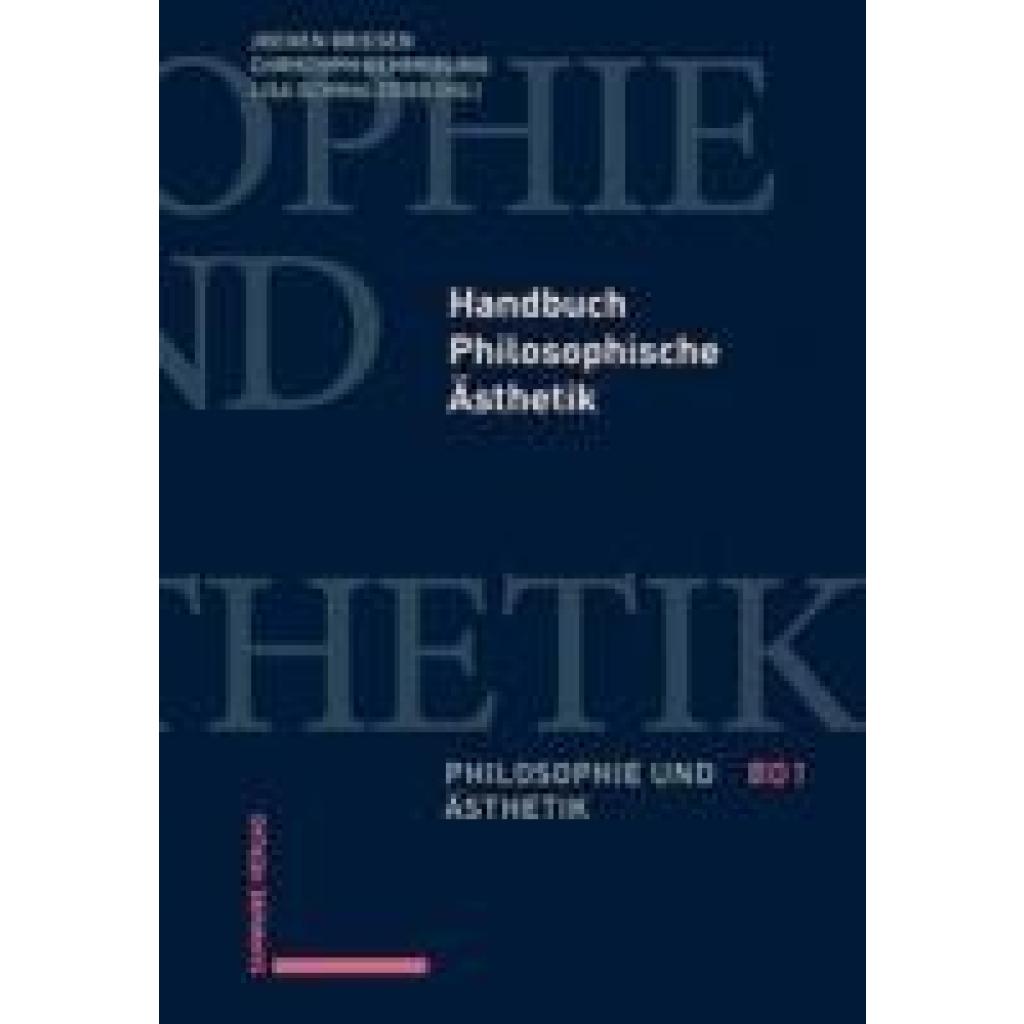
Handbuch Philosophische ÄsthetikHandbuch Philosophische Ästhetik , Dieses Handbuch führt prägnant in die philosophische Ästhetik ein. Behandelt werden sowohl klassisch historische und zeitgenössische Positionen und Theorien in ihrer Vielfalt. Der Band ist thematisch in vier Bereiche gegliedert: Ästhetische Eigenschaften, Ästhetische Objekte, Ästhetische Erfahrungen und Urteile sowie das Schöne, das Wahre und das Gute. Die Beiträge unterscheiden sich nicht nur im Hinblick auf ihre Fragestellung, sondern zum Teil auch in Struktur und Methodik: So setzen manche vorwiegend systematische und andere eher historische Schwerpunkte; manche sind analytisch und andere eher phänomenologisch oder hermeneutisch geprägt; manche konzentrieren sich auf die Darstellung bestehender Problem- und Diskussionszusammenhänge, während andere eigene Lösungsvorschläge bieten. Diese Unterschiede deuten an, wie vielfältig die philosophische Ästhetik sein kann. , Karosserie & Exterieur Styling > Auto-Tuning & -Styling , Erscheinungsjahr: 20241014, Redaktion: Briesen, Jochen~Demmerling, Christoph~Schmalzried, Lisa, Seitenzahl/Blattzahl: 270, Keyword: Erhabenheit; Erkenntnis und Ästhetik; Ethik und Ästhetik; Intersektionalität und Ästhetik; Kunst; Kunstphilosophie; Schönheit; philosophische Ästhetik; ästhetische Eigenschaften; ästhetische Objekte, Fachschema: Ästhetik, Warengruppe: HC/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 270 Blätter, Länge: 225, Breite: 163, Höhe: 25, Gewicht: 548, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wo werden Ertragskonten gebucht?
Ertragskonten werden in der Gewinn- und Verlustrechnung (GuV) gebucht, um Einnahmen und Erlöse eines Unternehmens zu erfassen. Diese Konten erfassen Einnahmen aus dem Verkauf von Waren oder Dienstleistungen sowie andere betriebliche Erträge. Die Buchungen auf Ertragskonten spiegeln somit die Umsätze und Gewinne eines Unternehmens wider. Am Ende eines Geschäftsjahres werden die Ertragskonten geschlossen und der Gewinn oder Verlust wird in die Bilanz übertragen. **
-
Wie werden Ertragskonten abgeschlossen?
Ertragskonten werden am Ende eines Geschäftsjahres abgeschlossen, um die erzielten Erträge und Aufwendungen auf das Eigenkapital zu übertragen. Dabei werden die Erträge auf das Gewinn- und Verlustkonto gebucht, während die Aufwendungen auf das Eigenkapitalkonto übertragen werden. Der Saldo auf dem Gewinn- und Verlustkonto zeigt den Gewinn oder Verlust des Unternehmens für das Geschäftsjahr. Durch den Abschluss der Ertragskonten wird die Gewinn- und Verlustrechnung erstellt, die wichtige Informationen über die finanzielle Performance des Unternehmens liefert. Dieser Prozess ist entscheidend für die Ermittlung des Jahresüberschusses oder -fehlbetrags und dient als Grundlage für die Entscheidung über die Gewinnausschüttung oder -rücklagenbildung. **
-
Was sind Erfolgskonten, Ertragskonten und Aufwendungen?
Erfolgskonten sind Konten, die den Erfolg eines Unternehmens abbilden. Dazu gehören Ertragskonten, auf denen die Einnahmen und Erlöse verbucht werden, sowie Aufwandskonten, auf denen die Kosten und Ausgaben erfasst werden. Ertragskonten zeigen somit den Gewinn an, während Aufwandskonten den Verlust anzeigen. **
-
Auf welcher Seite mehren sich Ertragskonten?
Auf welcher Seite mehren sich Ertragskonten? Ertragskonten mehren sich auf der Sollseite. Das bedeutet, dass Erträge auf der linken Seite eines Kontos verbucht werden. Auf der Habenseite hingegen werden die Aufwendungen verbucht. Durch die Verbuchung von Erträgen auf der Sollseite und Aufwendungen auf der Habenseite wird das Eigenkapital eines Unternehmens beeinflusst. Es handelt sich dabei um einen wichtigen Teil der doppelten Buchführung, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **

Welche Konten sind Aufwands und Ertragskonten?
Welche Konten sind Aufwands und Ertragskonten? Aufwandskonten sind Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen, wie z.B. Miete, Gehälter, Versicherungen usw. Diese Konten werden in der Gewinn- und Verlustrechnung verwendet, um den Gesamtaufwand eines Unternehmens während eines bestimmten Zeitraums zu ermitteln. Ertragskonten hingegen verfolgen die Einnahmen und Einkünfte eines Unternehmens, wie z.B. Verkäufe, Zinseinnahmen, Provisionen usw. Diese Konten tragen zur Ermittlung des Gesamtertrags eines Unternehmens bei und sind ebenfalls in der Gewinn- und Verlustrechnung enthalten. Insgesamt dienen Aufwands- und Ertragskonten dazu, die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu bewerten. **
Sind Aufwands- und Ertragskonten immer Aktivkonten?
Nein, Aufwands- und Ertragskonten sind keine Aktivkonten. Sie gehören zur Kategorie der Erfolgskonten und werden in der Gewinn- und Verlustrechnung verwendet, um Aufwendungen und Erträge zu verbuchen. Aktivkonten hingegen sind Konten, die Vermögenswerte wie beispielsweise Bargeld oder Sachanlagen erfassen. **
Top-Angebote
Produkte zum Begriff Ertragskonten:
-
Dachfenster VITAVIA, schwarz, Aluminium, Fenster, ohne Verglasung, schwarzFarbe & Material: Farbbezeichnung: schwarz, Material: Aluminium, Hinweise: Warnhinweise: Helm Auf! Tragen Sie einen Helm, um ihren Kopf zu schützen!, Handschuhe anziehen! Schützen Sie Ihre Hände mit Schutzhandschuhen!, Sicherheitsschuhe tragen!...58,67 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Dachfenster VITAVIA, grün, Aluminium, Fenster, ohne Verglasung, grünFarbe & Material: Farbbezeichnung: grün, Material: Aluminium, Hinweise: Warnhinweise: Helm Auf! Tragen Sie einen Helm, um ihren Kopf zu schützen!, Handschuhe anziehen! Schützen Sie Ihre Hände mit Schutzhandschuhen!, Sicherheitsschuhe tragen!...58,26 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Dachfenster VITAVIA, silber (silberfarben), Aluminium, Fenster, ohne Verglasung, blank-eloxiertFarbe & Material: Farbbezeichnung: silberfarben, Material: Aluminium, Hinweise: Warnhinweise: Helm Auf! Tragen Sie einen Helm, um ihren Kopf zu schützen!, Handschuhe anziehen! Schützen Sie Ihre Hände mit Schutzhandschuhen!, Sicherheitsschuhe tragen!...48,09 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Krampus - Zwischen Tradition, Handwerk und Spektakel, Sachbücher von Alexander Zingerle, Elisabeth TurkerDas Buch "Krampus - Zwischen Tradition, Handwerk und Spektakel" bietet einen tiefen Einblick in die faszinierende Welt des Krampus, einer Figur, die weit über das Schreckbild hinausgeht. Es beleuchtet die kulturellen und handwerklichen Aspekte des Brauchtums in Südtirol, einschliesslich der Kunstfertigkeit der Maskenschnitzer und der lebendigen Vereinsgemeinschaften. Die Autorin Barbara Stocker, eine erfahrene Volkskundlerin, gibt historische Kontexte und erklärt die Ursprünge sowie die kulturellen Veränderungen, die mit dem Krampus verbunden sind. Dieses Sachbuch richtet sich an alle, die ein tieferes Verständnis für diese traditionsreiche Figur und ihre Bedeutung in der Gesellschaft entwickeln möchten. Es ist eine wertvolle Ressource für Interessierte an Geschichte, Brauchtum und kultureller Vielfalt.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Ertragskonten gebucht?
Ertragskonten werden in der Buchhaltung verwendet, um Einnahmen und Erträge eines Unternehmens zu erfassen. Diese Konten werden auf der Habenseite der Gewinn- und Verlustrechnung verbucht. Die Buchung erfolgt durch die Gutschrift des entsprechenden Betrags auf dem jeweiligen Ertragskonto. Ertragskonten werden am Ende des Geschäftsjahres geschlossen, indem der Saldo auf das Eigenkapitalkonto übertragen wird. Die Buchung auf Ertragskonten ist wichtig, um einen Überblick über die finanzielle Leistungsfähigkeit eines Unternehmens zu erhalten. **
-
Was sind Ertragskonten Beispiele?
Ertragskonten sind Konten in der Buchhaltung, die Einnahmen und Erträge eines Unternehmens verfolgen. Beispiele für Ertragskonten sind Umsatzerlöse, Zinserträge, Provisionseinnahmen, Mieteinnahmen und Lizenzgebühren. Diese Konten erfassen alle Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Ertragskonten sind wichtig, um den Gesamtumsatz und die Rentabilität eines Unternehmens zu überwachen und zu analysieren. Sie sind ein wesentlicher Bestandteil der Gewinn- und Verlustrechnung eines Unternehmens. **
-
Wo werden Ertragskonten gebucht?
Ertragskonten werden in der Gewinn- und Verlustrechnung (GuV) gebucht, um Einnahmen und Erlöse eines Unternehmens zu erfassen. Diese Konten erfassen Einnahmen aus dem Verkauf von Waren oder Dienstleistungen sowie andere betriebliche Erträge. Die Buchungen auf Ertragskonten spiegeln somit die Umsätze und Gewinne eines Unternehmens wider. Am Ende eines Geschäftsjahres werden die Ertragskonten geschlossen und der Gewinn oder Verlust wird in die Bilanz übertragen. **
-
Wie werden Ertragskonten abgeschlossen?
Ertragskonten werden am Ende eines Geschäftsjahres abgeschlossen, um die erzielten Erträge und Aufwendungen auf das Eigenkapital zu übertragen. Dabei werden die Erträge auf das Gewinn- und Verlustkonto gebucht, während die Aufwendungen auf das Eigenkapitalkonto übertragen werden. Der Saldo auf dem Gewinn- und Verlustkonto zeigt den Gewinn oder Verlust des Unternehmens für das Geschäftsjahr. Durch den Abschluss der Ertragskonten wird die Gewinn- und Verlustrechnung erstellt, die wichtige Informationen über die finanzielle Performance des Unternehmens liefert. Dieser Prozess ist entscheidend für die Ermittlung des Jahresüberschusses oder -fehlbetrags und dient als Grundlage für die Entscheidung über die Gewinnausschüttung oder -rücklagenbildung. **
Ähnliche Suchbegriffe für Ertragskonten
-
Ästhetik der TechnikÄsthetik der Technik , Klimawandel und steigende Baukosten haben das Interesse an Lowtech-Ansätzen in der Architektur neu entfacht. Architekt*innen suchen heute vermehrt nach einfachen, effizienten Lösungen, die im Einklang mit den lokalen Bedingungen realisierbar sind. Das Buch zeigt an drei experimentellen Häusern der 1970-90er Jahre, wie die Gebäudetechnik als integraler Bestandteil des Entwurfs und des architektonischen Konzepts verstanden werden kann. Das "Baumhaus" von Ot Hoffmann in Darmstadt, das "Solarhaus" von Rolf Schoch in Zollikofen und das "Lufthaus", das Internationale Begegnungszentrum der Wissenschaft, IBZ, von Otto Steidle in Berlin, sie alle rücken die Potenziale der Natur in den Mittelpunkt und arbeiten mit haustechnischem Lowtech-Ideen wie Wasserspeicherung und -weiterverwendung, passiver Kühlung und Nutzung von Solarenergie. Mit Unterstützung des Klimaingenieurs Christian Frenzel von Transsolar führte ein interdisziplinäres Team der Universität Weimar Messungen vor Ort durch und befragte die Nutzer*innen. Die Ergebnisse wurden textlich, fotografisch, und zeichnerisch aufbereitet, um die technischen Inhalte anschaulich zugänglich zu machen. Im letzten Kapitel werden aus der Analyse der drei konkreten Beispiele allgemeine Prinzipien abgeleitet und untersucht, welche Auswirkungen Lowtech-Systeme auf Städtebau, Typus, Form und Grundriss eines Gebäudes haben können. Ästhetik der Technik ist der erste Band der Serie BauentwurfsEXPERIMENTE, die an der Professur Bauentwurfslehre unter Leitung von Junior-Prof. Christina Köchling herausgegeben wird. Weitere Bände zu den Themen Hybride Tragwerke, Additive Konstruktionen und Wiederverwendung von Bauteilen sind in Planung. , Zylinderköpfe > Motoren & Motorteile , Erscheinungsjahr: 202412, Produktform: Kartoniert, Redaktion: Köchling, Christina~Weimar, Bauhaus-Universität, Seitenzahl/Blattzahl: 168, Keyword: Architektur; Experimentelles Bauen; Gebäudetechnik; Haustechnik; Klimawandel; Lowtech; Solarenergie; Wasser; Ökohaus; Ökologie, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Bau / Ökologie~Ökologie / Bauen, Wohnen, Haushalt~Architektur / Bauökologie, Nachhaltigkeit, Grüne Architektur, Fachkategorie: Einzelne Architekten und Architekturbüros~Materialien in der Architektur~Grüne Architektur und grünes Design, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 260, Breite: 195, Höhe: 15, Gewicht: 464, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Philosophische ÄsthetikHandbuch Philosophische Ästhetik , Dieses Handbuch führt prägnant in die philosophische Ästhetik ein. Behandelt werden sowohl klassisch historische und zeitgenössische Positionen und Theorien in ihrer Vielfalt. Der Band ist thematisch in vier Bereiche gegliedert: Ästhetische Eigenschaften, Ästhetische Objekte, Ästhetische Erfahrungen und Urteile sowie das Schöne, das Wahre und das Gute. Die Beiträge unterscheiden sich nicht nur im Hinblick auf ihre Fragestellung, sondern zum Teil auch in Struktur und Methodik: So setzen manche vorwiegend systematische und andere eher historische Schwerpunkte; manche sind analytisch und andere eher phänomenologisch oder hermeneutisch geprägt; manche konzentrieren sich auf die Darstellung bestehender Problem- und Diskussionszusammenhänge, während andere eigene Lösungsvorschläge bieten. Diese Unterschiede deuten an, wie vielfältig die philosophische Ästhetik sein kann. , Karosserie & Exterieur Styling > Auto-Tuning & -Styling , Erscheinungsjahr: 20241014, Redaktion: Briesen, Jochen~Demmerling, Christoph~Schmalzried, Lisa, Seitenzahl/Blattzahl: 270, Keyword: Erhabenheit; Erkenntnis und Ästhetik; Ethik und Ästhetik; Intersektionalität und Ästhetik; Kunst; Kunstphilosophie; Schönheit; philosophische Ästhetik; ästhetische Eigenschaften; ästhetische Objekte, Fachschema: Ästhetik, Warengruppe: HC/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 270 Blätter, Länge: 225, Breite: 163, Höhe: 25, Gewicht: 548, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dachfenster VITAVIA, schwarz, Aluminium, Fenster, ohne Verglasung, schwarzFarbe & Material: Farbbezeichnung: schwarz, Material: Aluminium, Hinweise: Warnhinweise: Helm Auf! Tragen Sie einen Helm, um ihren Kopf zu schützen!, Handschuhe anziehen! Schützen Sie Ihre Hände mit Schutzhandschuhen!, Sicherheitsschuhe tragen!...79,74 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Dachfenster VITAVIA, schwarz, Aluminium, Fenster, ohne Verglasung, schwarzFarbe & Material: Farbbezeichnung: schwarz, Material: Aluminium, Hinweise: Warnhinweise: Helm Auf! Tragen Sie einen Helm, um ihren Kopf zu schützen!, Handschuhe anziehen! Schützen Sie Ihre Hände mit Schutzhandschuhen!, Sicherheitsschuhe tragen! Schützen Sie Ihre Füße durch feste Schuhe mit Schutzkappe., Schutzbrille aufsetzen! Bewahren Sie Ihre Augen mit einer Schutzbrille vor Verletzungen., Kleinkinder fernhalten! Ware enthält verschluckbare Kleinteile., Vor Schnittverletzungen schützen! Scharfe Kanten führen zu Verletzungsgefahr., Klemmgefahr beachten! Gehen Sie achtsam mit beweglichen Bauteilen um., Hinweis Maßangaben: Alle Angaben sind ca.-Maße.79,82 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind Erfolgskonten, Ertragskonten und Aufwendungen?
Erfolgskonten sind Konten, die den Erfolg eines Unternehmens abbilden. Dazu gehören Ertragskonten, auf denen die Einnahmen und Erlöse verbucht werden, sowie Aufwandskonten, auf denen die Kosten und Ausgaben erfasst werden. Ertragskonten zeigen somit den Gewinn an, während Aufwandskonten den Verlust anzeigen. **
-
Auf welcher Seite mehren sich Ertragskonten?
Auf welcher Seite mehren sich Ertragskonten? Ertragskonten mehren sich auf der Sollseite. Das bedeutet, dass Erträge auf der linken Seite eines Kontos verbucht werden. Auf der Habenseite hingegen werden die Aufwendungen verbucht. Durch die Verbuchung von Erträgen auf der Sollseite und Aufwendungen auf der Habenseite wird das Eigenkapital eines Unternehmens beeinflusst. Es handelt sich dabei um einen wichtigen Teil der doppelten Buchführung, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Welche Konten sind Aufwands und Ertragskonten?
Welche Konten sind Aufwands und Ertragskonten? Aufwandskonten sind Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen, wie z.B. Miete, Gehälter, Versicherungen usw. Diese Konten werden in der Gewinn- und Verlustrechnung verwendet, um den Gesamtaufwand eines Unternehmens während eines bestimmten Zeitraums zu ermitteln. Ertragskonten hingegen verfolgen die Einnahmen und Einkünfte eines Unternehmens, wie z.B. Verkäufe, Zinseinnahmen, Provisionen usw. Diese Konten tragen zur Ermittlung des Gesamtertrags eines Unternehmens bei und sind ebenfalls in der Gewinn- und Verlustrechnung enthalten. Insgesamt dienen Aufwands- und Ertragskonten dazu, die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu bewerten. **
-
Sind Aufwands- und Ertragskonten immer Aktivkonten?
Nein, Aufwands- und Ertragskonten sind keine Aktivkonten. Sie gehören zur Kategorie der Erfolgskonten und werden in der Gewinn- und Verlustrechnung verwendet, um Aufwendungen und Erträge zu verbuchen. Aktivkonten hingegen sind Konten, die Vermögenswerte wie beispielsweise Bargeld oder Sachanlagen erfassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.